金智科技2019上半年业绩解读 归母净利润同比大增60.2%,非经常性损益与发电业务双轮驱动
2019年上半年,金智科技(002090)交出了一份亮眼的成绩单:归属于上市公司股东的净利润同比大幅增长60.2%。这一增速在宏观经济承压、行业竞争加剧的背景下尤为引人注目。深入剖析利润结构可以发现,非经常性损益对当期利润贡献显著,同时发电业务的表现也成为业绩增长的重要支撑。
一、归母净利润大增60.2%,但扣非后增速有限
根据金智科技发布的2019年半年度报告,公司上半年实现营业收入同比稳步增长,归母净利润则录得60.2%的同比增幅。这一高增长主要得益于非经常性损益项目的贡献,包括政府补助、资产处置收益以及金融资产公允价值变动等。若剔除这部分非经常性损益,公司扣除非经常性损益后的归母净利润增速则明显回落,表明主营业务盈利能力尚未实现同步大幅改善。
二、非经常性损益贡献显著,利润质量需关注
非经常性损益对金智科技上半年利润的拉动作用不容忽视。报告期内,公司确认了多项非经常性收益,例如收到的政府补助、闲置资产处置收益等。这些收益虽然增厚了当期业绩,但具有不可持续性的特点。对于投资者而言,在关注净利润高增长的更应审视扣非后净利润的变化趋势,以判断公司核心盈利能力的真实水平。金智科技需在未来进一步优化主营业务结构,提升经常性损益的贡献比例,增强利润的稳定性和可持续性。
三、发电业务表现稳健,成为业绩重要支撑
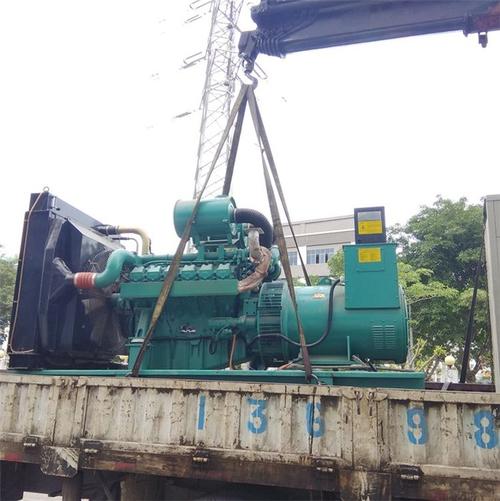
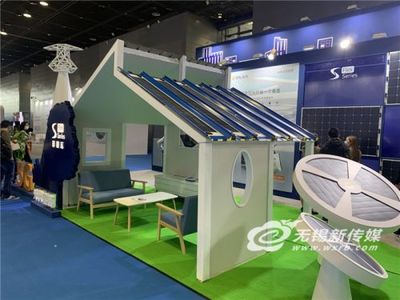
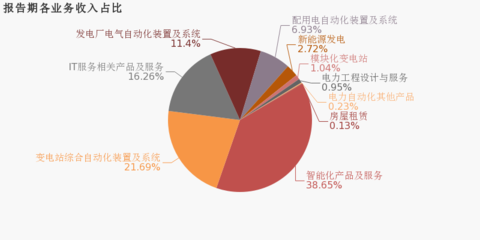
在非经常性损益之外,金智科技的发电业务板块在上半年表现可圈可点。公司发电业务主要包括新能源电站的投资运营以及电力工程服务等。报告期内,随着部分光伏、风电项目的并网发电,发电收入同比实现增长,毛利率保持在较好水平。公司积极拓展发电业务的市场空间,在分布式能源、综合能源服务等领域取得进展,为后续业绩增长奠定了基础。发电业务的稳健表现为公司整体业绩提供了有力支撑,也在一定程度上对冲了其他业务板块的波动。
四、主营业务面临挑战,未来增长仍需发力
尽管归母净利润增速亮眼,但金智科技主营的智慧能源和智慧城市业务在上半年面临一定压力。智慧能源板块受行业竞争加剧及项目交付节奏影响,收入增速有所放缓;智慧城市板块则受政府项目招标进度和地方财政预算约束,业务拓展不及预期。公司需在加大研发投入、提升产品竞争力的积极把握泛在电力物联网、新基建等政策机遇,推动主营业务回归稳健增长通道。
五、与展望
整体来看,金智科技2019年上半年归母净利润同比大增60.2%,非经常性损益贡献了重要增量,而发电业务的稳健表现则提供了基本面支撑。短期业绩的高增长固然可喜,但公司更需聚焦主营业务的提质增效,降低对非经常性损益的依赖,增强内生增长动力。展望下半年,随着发电业务持续贡献利润、智慧能源板块受益于行业投资回暖,金智科技有望在保持业绩稳定的逐步提升利润质量,实现可持续发展。
如若转载,请注明出处:http://www.ddsdgs.com/product/44.html
更新时间:2026-11-03 10:43:47