天合光能一季度净利同比预增117.19%到160.63%,发电业务成增长引擎
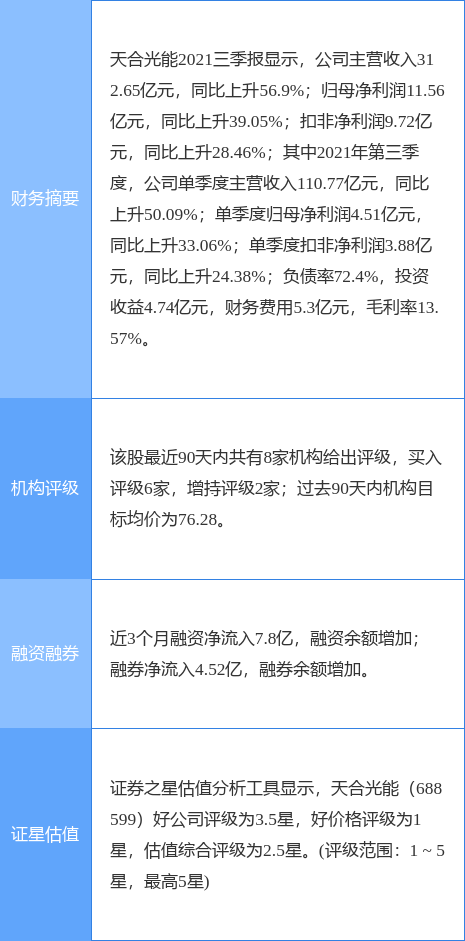
4月XX日晚间,天合光能(688599.SH)发布2023年一季度业绩预告,公司预计实现归属于上市公司股东的净利润为13.0亿元到15.5亿元,同比增长117.19%到160.63%;扣除非经常性损益的净利润为12.3亿元到14.8亿元,同比增长118.45%到162.78%。业绩大幅增长主要得益于光伏产品出货量增加、毛利率提升以及发电业务收入的快速增长。
天合光能表示,报告期内,公司发挥全球化品牌、渠道优势以及在经销分销市场的优势,光伏产品业务快速发展,光伏组件出货量和销售收入较去年同期有较大幅度增长。公司注重产品结构优化,新一代N型i-TOPCon电池组件产品产量销量占比提升,叠加上游硅料价格下降,公司组件产品毛利率同比有所提升。
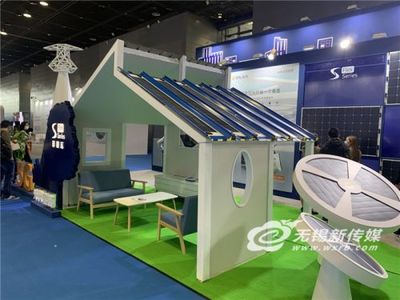
值得注意的是,发电业务成为天合光能一季度业绩增长的重要引擎。公司前期开发建设的光伏电站项目陆续并网发电,发电量及电费收入同比增加。公司积极推进分布式光伏业务,户用光伏系统出货量快速增长,进一步增厚了发电业务板块的利润。天合光能旗下天合智慧分布式能源业务持续发力,凭借原装全流程质量管控体系和数字化服务能力,在户用光伏市场保持领先地位。
在产能布局方面,天合光能持续推进先进产能扩张。一季度,公司青海西宁基地210+N型i-TOPCon电池项目顺利投产,宿迁基地8GW N型电池项目也按计划推进。预计到2023年底,公司N型电池产能将达到约30GW,N型组件产能将达到约25GW,先进产能占比显著提升,有助于公司在N型时代保持竞争优势。
天合光能在储能业务领域也取得积极进展。公司致力于成为全球领先的光储智慧能源解决方案提供商,储能产品已在国内及海外市场实现批量出货,并与多家头部企业签订战略合作协议。随着储能业务逐步放量,未来有望为公司贡献新的利润增长点。
从行业层面看,2023年一季度全球光伏市场需求旺盛,国内新增装机同比大幅增长,海外市场受能源转型驱动,需求持续景气。据国家能源局统计,2023年1-2月国内光伏新增装机达到20.37GW,同比增长87.6%。行业高景气度为天合光能业绩增长提供了有利的外部环境。
不过,业内人士也提示,光伏行业产能扩张较快,产业链价格波动风险仍存,同时海外贸易政策不确定性可能对组件出口造成影响,投资者需关注相关风险。
截至4月XX日收盘,天合光能股价报XX元/股,总市值约XX亿元。多家券商研报认为,公司作为光伏组件龙头企业,受益于N型技术迭代和发电业务拓展,业绩有望持续高增,维持“买入”评级。
(注:文中财务数据以公司正式披露的一季度报告为准。)
如若转载,请注明出处:http://www.ddsdgs.com/product/37.html
更新时间:2026-11-03 03:20:55