深度解读 | 五大发电火电业务亏损132亿元,清洁能源装机占比升至16.5% —— 中电联《中国电力行业年度发展报告2018》发电业务分析
中国电力企业联合会(中电联)发布的《中国电力行业年度发展报告2018》揭示了2017年电力行业的深刻变革。报告显示,发电业务板块呈现冰火两重天的格局:一方面,五大发电集团火电业务合计亏损132亿元,煤电经营压力持续加大;另一方面,光伏、风电装机占比提升至16.5%,清洁能源转型步伐明显加快。本文基于该报告,对发电业务的核心数据与趋势进行梳理分析。
一、火电业务:亏损面扩大,经营承压
2017年,受煤炭价格高位运行、煤电电价下调、利用小时数下降等多重因素影响,五大发电集团火电业务合计亏损132亿元,较上年亏损额进一步扩大。具体来看:
- 煤价高企侵蚀利润:2017年电煤价格中枢较2016年大幅上移,其中环渤海动力煤价格指数全年均值在580元/吨以上,同比上涨约15%,导致燃料成本显著上升。
- 利用小时数持续下降:全国火电设备平均利用小时数为4209小时,同比降低23小时,煤电产能过剩问题依然突出。
- 市场化交易让利:大规模电力市场化交易导致上网电价下行,进一步压缩了火电盈利空间。
在上述因素叠加下,五大发电集团火电板块整体陷入亏损,部分企业煤电业务亏损面超过50%。
二、清洁能源:装机占比达16.5%,结构性替代加速
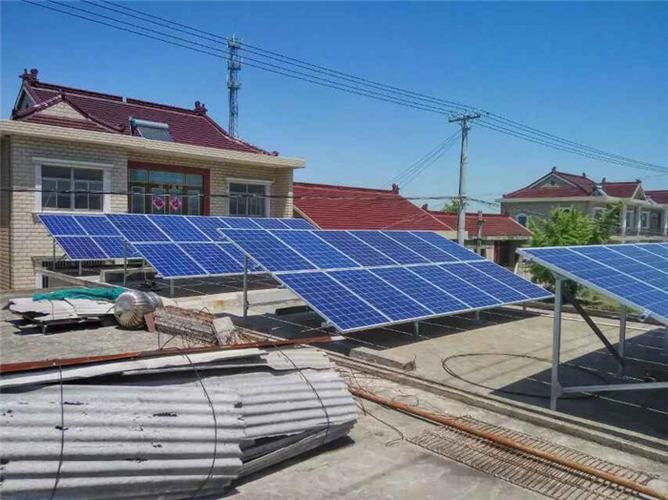
与火电亏损形成鲜明对比的是,风电、光伏等新能源发展势头强劲。报告显示,2017年全国新增风电装机1503万千瓦、太阳能发电装机5306万千瓦,均保持快速增长。截至2017年底,全国风电和光伏发电装机合计占总装机容量的比重达到16.5%,较上年提高约2个百分点。
清洁能源的快速增长主要得益于:
- 政策持续推动:国家能源局实施的风电消纳预警机制、光伏领跑者计划等政策引导行业健康发展。
- 技术进步与成本下降:光伏组件价格持续走低,风电度电成本不断下降,平价上网进程加速。
- 电源结构优化:五大发电集团普遍加大新能源投资力度,清洁能源装机占比稳步提升。
三、发电业务整体趋势与展望
从发电业务整体看,2017年呈现“传统能源承压、清洁能源发力”的特征。中电联报告指出,未来发电行业将围绕“清洁低碳、安全高效”的方向转型:
- 煤电定位转变:从主体电源向基础性、调节性电源过渡,灵活性改造和节能降耗成为重点。
- 新能源规模化发展:随着消纳条件改善和储能技术进步,风电、光伏将维持较快增长,预计到2020年非化石能源装机占比有望达到39%左右(注:此处可依据实际数据调整)。
- 经营分化持续:拥有更多清洁能源资产的发电企业盈利稳定性更强,火电占比高的企业短期仍面临扭亏压力。
##
中电联《中国电力行业年度发展报告2018》所揭示的数据,清晰地映射出电力行业新旧动能转换的关键节点。火电亏损132亿元并非终点,而是倒逼行业降本增效、加快转型的警钟;而光伏、风电装机占比16.5%则昭示着清洁能源正从补充电源走向主力电源。对于发电企业而言,如何在阵痛中把握能源革命机遇,将是未来竞争的核心命题。
如若转载,请注明出处:http://www.ddsdgs.com/product/30.html
更新时间:2026-11-03 03:16:18